
Pajak Air Tanah : Opini Publik
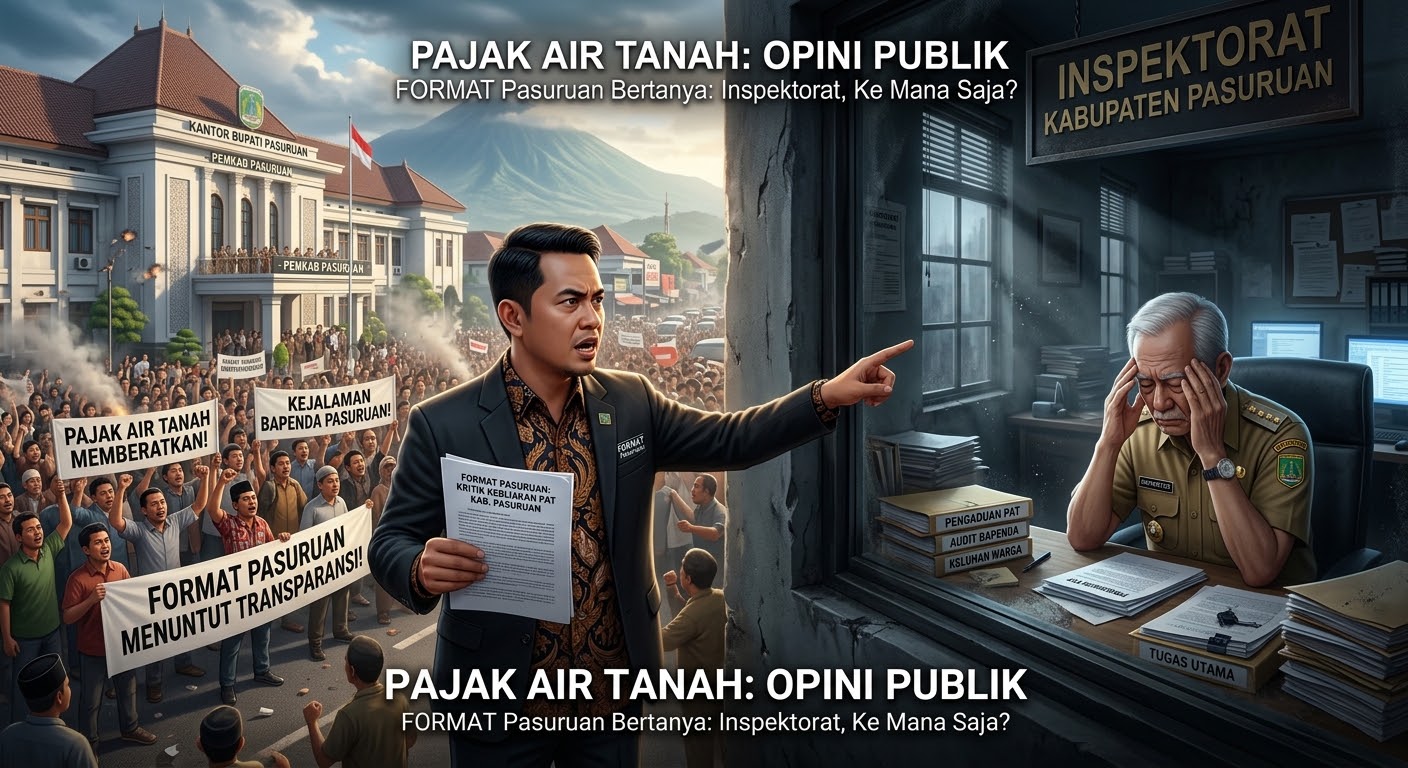 Pasuruan – Biro7.com – Di tengah polemik Pajak Air Tanah yang sudah berlangsung berbulan-bulan — tarif melonjak, pengusaha menjerit, zona abu-abu terbuka lebar — ada satu lembaga yang hampir tidak terdengar suaranya sama sekali.
Inspektorat Kabupaten Pasuruan.
Lembaga yang secara hukum memiliki mandat pengawasan internal pemerintah daerah ini seolah tidak melihat apa yang sedang terjadi. Atau mungkin melihat — tapi memilih diam.
Apa Sebenarnya Tugas Inspektorat?
Berdasarkan Peraturan Pemerintah Nomor 12 Tahun 2017 tentang Pembinaan dan Pengawasan Penyelenggaraan Pemerintahan Daerah, Inspektorat Daerah memiliki tugas membantu Kepala Daerah dalam membina dan mengawasi pelaksanaan urusan pemerintahan daerah. Ini bukan sekadar tugas administratif — ini adalah fungsi konstitusional yang keberadaannya dimaksudkan untuk menjaga akuntabilitas pengelolaan keuangan dan kebijakan daerah.
Secara konkret, Inspektorat berwenang melakukan audit, reviu, evaluasi, pemantauan, dan kegiatan pengawasan lainnya terhadap seluruh kegiatan pemerintah daerah — termasuk kebijakan perpajakan daerah dan pengelolaan PAD.
Artinya, ketika polemik PAT ini berkembang dan menjadi perhatian publik, Inspektorat bukan hanya boleh turun tangan — mereka seharusnya sudah bergerak sejak awal.
Apa yang Seharusnya Sudah Mereka Lakukan?
Setidaknya ada tiga hal yang menjadi kewajiban Inspektorat dalam konteks polemik PAT Kabupaten Pasuruan ini:
Pertama, mengaudit proses penetapan Nilai Perolehan Air (NPA) sebagai basis penghitungan pajak. Apakah NPA yang ditetapkan dalam Pergub Jawa Timur No. 35 Tahun 2025 sudah diterapkan secara benar dan konsisten oleh Bapenda? Apakah ada penyimpangan dalam cara penghitungan tagihan kepada masing-masing wajib pajak?
Kedua, menelaah mekanisme pemberian keringanan dalam Perbup No. 36 Tahun 2026. Siapa yang mengajukan? Siapa yang disetujui? Berapa keringanan yang diberikan kepada masing-masing wajib pajak? Apakah prosesnya sudah sesuai prosedur dan bebas dari kepentingan tertentu?
Ketiga, mengevaluasi proses penetapan target PAD sektor PAT. Dari mana angka target itu lahir? Siapa yang mengusulkan? Apakah sudah melalui kajian teknis yang dapat dipertanggungjawabkan?
Tiga hal itu bukan permintaan berlebihan. Itu adalah tugas pokok Inspektorat yang sudah diatur dalam peraturan perundang-undangan.
Diam Bukan Berarti Tidak Ada Masalah
Ada anggapan keliru yang kadang hidup di dalam birokrasi: selama tidak ada laporan resmi yang masuk, Inspektorat tidak perlu bergerak. Anggapan ini tidak hanya salah secara hukum, tapi juga berbahaya secara tata kelola.
PP No. 12 Tahun 2017 dengan jelas menyatakan bahwa pengawasan dapat dilakukan secara reguler maupun berdasarkan risiko. Kebijakan yang menimbulkan kontroversi luas, menyebabkan beban luar biasa bagi wajib pajak, dan memunculkan pertanyaan publik tentang transparansi prosesnya — adalah profil risiko yang justru seharusnya memicu Inspektorat untuk proaktif bergerak, bukan menunggu.
Ketika Inspektorat memilih diam di tengah polemik seperti ini, maka diamnya bukan sekadar tidak bersuara. Diamnya adalah sinyal — bahwa pengawasan internal tidak berjalan sebagaimana mestinya.
Independensi yang Dipertanyakan
Tantangan terbesar Inspektorat daerah bukan soal kemampuan teknis — melainkan soal independensi. Inspektur Kabupaten diangkat oleh Bupati dan bertanggung jawab kepada Bupati. Dalam situasi di mana yang perlu diawasi adalah kebijakan yang lahir dari lingkaran kekuasaan yang sama, maka tekanan untuk tidak bergerak itu nyata.
Tapi itulah ujian sesungguhnya bagi lembaga pengawasan: apakah ia berani menjalankan fungsinya bahkan ketika itu berarti mengaudit kebijakan yang datang dari atasannya sendiri? Jika tidak, maka fungsi pengawasan itu hanya ada di atas kertas — bukan di lapangan.
Inspektorat Kabupaten Pasuruan masih punya waktu untuk membuktikan bahwa mereka bukan sekadar pelengkap struktur birokrasi. Caranya sederhana: lakukan audit, publikasikan hasilnya, dan beri publik jawaban yang selama ini mereka tunggu.
FORMAT Pasuruan bertanya langsung kepada Inspektur Kabupaten Pasuruan:
Apakah sudah ada audit atau reviu atas kebijakan PAT dan proses pemberian keringanan Perbup 36?
Jika belum, apa alasannya — dan kapan akan dilakukan?
Jika sudah, mengapa hasilnya tidak pernah disampaikan kepada publik?
Pertanyaan ini bukan serangan. Ini adalah hak publik — dan kewajiban Inspektorat untuk menjawabnya.
FORMAT Pasuruan | Ismail Makky, SE. SH., MM. (Ketua)